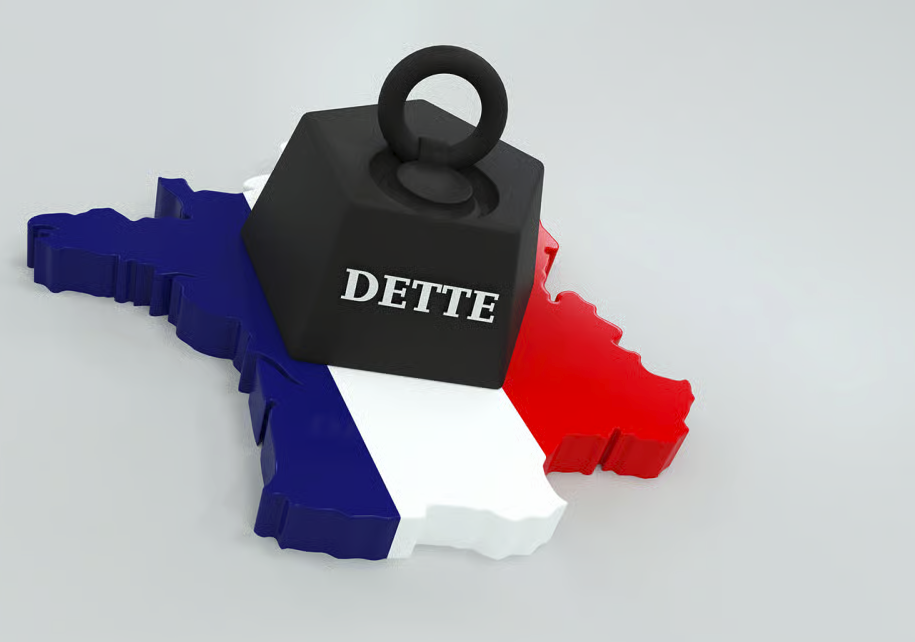
Le taux auquel l’État français emprunte à 10 ans a franchi 5 % la semaine dernière, une première depuis 2002. Le 23 octobre, Moody’s a pourtant choisi de ne pas dégrader la France, contre l’avis de la plupart des analystes.
Les chiffres clés
→ OAT 10 ans : 5,14 % en séance le 22 octobre, plus haut depuis 2002
→ Hausse depuis le 2 janvier : +130 points de base (le consensus visait 3,8 % fin 2026)
→ Écart avec le Bund allemand : environ 168 points de base, plus large depuis 2011
→ Note Moody’s : Aa3, perspective négative, maintenue le 23 octobre
→ Dette publique : 3 595 Md€, soit 119 % du PIB fin juin 2026
→ Besoin d’emprunt 2027 : 340 Md€, un record
Que s’est il passé sur les taux?
En dix mois, le coût d’emprunt de l’État a changé d’échelle. L’OAT 10 ans a passé 4 % fin juillet, 4,5 % mi-septembre, puis 5 % le 21 octobre.
Le lendemain, elle a touché 5,14 % en séance. Pour la première fois depuis 2013, la France empruntait plus cher que les États-Unis sur 10 ans.
Trois facteurs se sont cumulés :
→ Le budget : le déficit reste élevé et le vote des recettes du budget 2027 a été repoussé.
→ La politique : blocage parlementaire et tensions sociales après les violences du 17 octobre.
→ La BCE : son taux de dépôt est remonté à 2,50 % en septembre, ce qui pèse sur tous les taux de la zone euro.
MOODY’S : un sursis, pas une absolution
Moody’s a maintenu la note de la France à Aa3 avec perspective négative. La majorité des économistes attendait un abaissement d’un cran, à A1.
L’agence fait un pari : un budget 2027 qui réduit effectivement le déficit, et un apaisement des tensions sociales et des coûts de financement. Si ce pari échoue, la dégradation n’est que différée.
→ Moody’s : Aa3, perspective négative
→ Fitch : A+, perspective stable
→ S&P : A+, perspective stable
Moody’s reste ainsi un cran au-dessus de ses deux concurrentes. Le marché, lui, valorise déjà la dette française comme celle d’un pays moins bien noté que l’Italie.
Pourquoi la France paie plus cher que l’Italie?
Le 19 octobre, le 10 ans italien clôturait à 4,55 %, contre 4,93 % pour la France. Paris paie donc 35 à 40 points de base de plus que Rome, une situation impensable il y a trois ans.
L’écart ne reflète pas un risque de défaut : l’assurance contre un défaut français (CDS 5 ans) reste à 82 points de base. Il traduit autre chose : l’absence de trajectoire budgétaire crédible et une offre de titres record à absorber.
La courbe le confirme. Le 30 ans français atteint 5,50 %, signe que les investisseurs exigent une prime croissante pour prêter loin.
Les prochaines échéances
→ 29 octobre : réunion de la BCE. Statu quo ou nouvelle hausse, le marché est partagé.
→ Novembre : vote du budget 2027. Le vrai juge de paix pour Moody’s.
→ 27 novembre : revue de S&P. Une perspective dégradée relancerait la pression.
Au-delà, l’élection présidentielle de 2027 reste le principal facteur d’incertitude identifié par Moody’s dès avril.
Ce que cela change pour votre patrimoine
Obligations : des rendements inédits depuis 20 ans. Un investisseur qui achète aujourd’hui une obligation d’État à 10 ans sécurise un rendement proche de 5 % brut jusqu’à l’échéance. La contrepartie : les titres déjà détenus perdent de la valeur quand les taux montent, et la volatilité restera forte tant que le budget n’est pas voté.
Assurance-vie et fonds euros. Les assureurs réinvestissent progressivement leurs encours à ces nouveaux taux. L’effet sur les rendements servis est réel mais lent, et étalé sur plusieurs années.
Crédit immobilier. Les banques s’appuient sur l’OAT 10 ans pour construire leurs barèmes. Une hausse durable se transmet en général avec quelques mois de décalage. Les prêts déjà signés à taux fixe ne sont pas concernés.
Diversification. Le risque France n’est plus théorique. Un patrimoine très concentré sur des actifs français (immobilier, actions, dette) gagne à être revu dans sa répartition géographique.
Liquidités. Avec des taux courts élevés, la trésorerie de précaution est mieux rémunérée qu’il y a deux ans. Elle offre une marge de manœuvre pour saisir des points d’entrée.
Notre lecture
Le marché note déjà la France plus sévèrement que les agences. Moody’s a gagné du temps pour l’État, pas de la crédibilité. Pour un épargnant, cette période combine un risque à surveiller et une opportunité de rendement rare depuis vingt ans.
Vos conseillers Soronext sont à votre disposition pour examiner l’exposition de votre patrimoine à ces évolutions.
Cet article est fourni à titre d’information générale et ne constitue ni un conseil en investissement personnalisé, ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Données arrêtées au 26 octobre 2026.